Domain das-richtige-tun.de kaufen?
Wir ziehen mit dem Projekt
das-richtige-tun.de um.
Sind Sie am Kauf der Domain
das-richtige-tun.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain das-richtige-tun.de kaufen?
Was ist das Steuerrecht in Griechenland?
Das Steuerrecht in Griechenland basiert auf dem Einkommensteuergesetz und dem Mehrwertsteuergesetz. Es gibt verschiedene Steuersätze für Einkommen, Kapitalerträge und Immobilien. Griechenland hat auch eine Reihe von Steuererleichterungen und -anreizen, um Investitionen und wirtschaftliches Wachstum zu fördern. **
Was bedeuten Ethik, Moral, Werte, Normen und Gewissen?
Ethik bezieht sich auf die philosophische Untersuchung von moralischen Handlungen und Entscheidungen. Moral bezieht sich auf die individuellen oder gesellschaftlichen Vorstellungen von richtigem und falschem Verhalten. Werte sind die grundlegenden Überzeugungen und Prinzipien, die das Verhalten und die Entscheidungen einer Person oder einer Gruppe leiten. Normen sind soziale Regeln und Erwartungen, die das Verhalten in einer Gesellschaft oder Gruppe regeln. Das Gewissen ist das innere Gefühl oder die Stimme, die uns sagt, was richtig oder falsch ist und uns zur Verantwortung zieht. **


Ähnliche Suchbegriffe für Steuerrecht
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
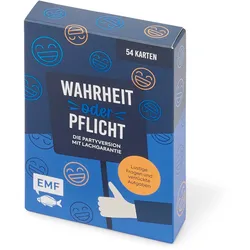
Tchibo - Kartenspiel »Wahrheit oder Pflicht«"Die Partyversion mit Lachgarantie","54 Karten mit verrückten Aufgaben und lustigen Fragen","Handliches Kartenformat – ideal auch für unterwegs","Für eine Vielzahl von Anlässen geeignet","Ideal zum Verschenken und als Mitbringsel für Partys","Für Spielrunden mit mindestens 2 Spielern ab 14 Jahren"6,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
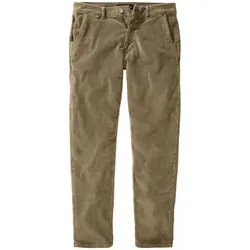
Einfache-Entscheidung-Cordhose - 46Statt entweder oder. Warum für das Eine entscheiden, wenn man beides haben kann: Feiner und breiter Cord machen jetzt gemeinsame Sache und sorgen, typisch Velcorex, für einen absolut untypischen Look. Eigenwillig-Unentschieden auch der Schnitt: Hier mixen sich die Nonchalance der Chino mit coolen Elementen einer klassischen Five-Pocket-Jeans. Mit frischem Farbton und nahezu endlosen Kombinationsmöglichkeiten, womit wir wieder bei einfachen Entscheidungen wären.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Fetzer, Thomas: Einführung in das SteuerrechtEinführung in das Steuerrecht , Die Neuauflage: Wegen der ebenso vollständigen wie knappen Darstellung und des bewussten Verzichts auf eine lehrbuchartige Vertiefung dient der Grundriss vorwiegend Studenten der Rechts- und der Wirtschaftswissenschaften als Einstiegslektüre im akademischen Unterricht. Er vermittelt dabei das obligatorische Basiswissen des gesamten deutschen Steuerrechts. , Zusatzbeleuchtung > Beleuchtung , Auflage: 5., völlig neu bearbeitete Auflage 2019, Erscheinungsjahr: 20190410, Produktform: Kartoniert, Titel der Reihe: Müller C. F. Start##~Start ins Rechtsgebiet##, Autoren: Fetzer, Thomas, Auflage: 19005, Auflage/Ausgabe: 5., völlig neu bearbeitete Auflage 2019, Seitenzahl/Blattzahl: 154, Keyword: Grundriss; Steuerentlastungsgesetz 1999/2000/2002; Steuersenkungsgesetz, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XII, Seitenanzahl: 153, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Müller C.F., Verlag: Müller C.F., Verlag: C.F. Müller, Länge: 239, Breite: 167, Höhe: 13, Gewicht: 287, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: A2167226, Vorgänger EAN: 9783811435155 9783825221898 9783822609866, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist der Unterschied zwischen Moral, Ethik und Gewissen?
Moral bezieht sich auf die allgemeinen Wertvorstellungen und Normen einer Gesellschaft oder Kultur, die bestimmen, was als richtig oder falsch angesehen wird. Ethik hingegen befasst sich mit der systematischen Reflexion über moralische Fragen und versucht, moralische Prinzipien und Regeln zu formulieren. Das Gewissen ist das individuelle innere Gefühl oder die Stimme, die uns sagt, was richtig oder falsch ist, basierend auf unseren moralischen Überzeugungen und ethischen Prinzipien. **
-
Was ist der Unterschied zwischen Moral, Ethik und Gewissen?
Moral bezieht sich auf die allgemeinen Prinzipien und Werte, die das Verhalten einer Person oder einer Gesellschaft leiten. Ethik hingegen beschäftigt sich mit der philosophischen Untersuchung von moralischen Handlungen und Entscheidungen. Das Gewissen hingegen ist das innere Gefühl oder die Stimme, die uns sagt, was richtig oder falsch ist, basierend auf unseren moralischen und ethischen Überzeugungen. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **

Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
Hasbro F5254100 Tabu, Das schnelle Spiel ums Richtige WortTabu neu Bei Tabu treten die Spieler in einem rasanten Spiel gegen die Zeit an, wenn es darum geht, den Mitgliedern des eigenen Teams den gesuchten Begriff auf der Karte zu erklären, ohne selbst die TABU-Wörter zu verwenden27,86 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Axis Line Micro KFZ Finish für das richtige Trocknen Ihres Fahrzeuges oderAxis Line Micro KFZ Finish für das richtige Trocknen Ihres Fahrzeuges oder anderer Oberflächen Micro KFZ Finish für das richtige Trocknen Ihres Fahrzeuges oder anderer Oberflächen Dieses Tuch ist ideal, um nach der gründlichen Fahrzeugwäsche Ihr Fahrzeug richtig zu trocknen. Die Microfas21,29 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Tchibo - Kartenspiel »Wahrheit oder Pflicht«"Die Partyversion mit Lachgarantie","54 Karten mit verrückten Aufgaben und lustigen Fragen","Handliches Kartenformat – ideal auch für unterwegs","Für eine Vielzahl von Anlässen geeignet","Ideal zum Verschenken und als Mitbringsel für Partys","Für Spielrunden mit mindestens 2 Spielern ab 14 Jahren"6,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist das Steuerrecht in Griechenland?
Das Steuerrecht in Griechenland basiert auf dem Einkommensteuergesetz und dem Mehrwertsteuergesetz. Es gibt verschiedene Steuersätze für Einkommen, Kapitalerträge und Immobilien. Griechenland hat auch eine Reihe von Steuererleichterungen und -anreizen, um Investitionen und wirtschaftliches Wachstum zu fördern. **
-
Was bedeuten Ethik, Moral, Werte, Normen und Gewissen?
Ethik bezieht sich auf die philosophische Untersuchung von moralischen Handlungen und Entscheidungen. Moral bezieht sich auf die individuellen oder gesellschaftlichen Vorstellungen von richtigem und falschem Verhalten. Werte sind die grundlegenden Überzeugungen und Prinzipien, die das Verhalten und die Entscheidungen einer Person oder einer Gruppe leiten. Normen sind soziale Regeln und Erwartungen, die das Verhalten in einer Gesellschaft oder Gruppe regeln. Das Gewissen ist das innere Gefühl oder die Stimme, die uns sagt, was richtig oder falsch ist und uns zur Verantwortung zieht. **
-
Was ist der Unterschied zwischen Moral, Ethik und Gewissen?
Moral bezieht sich auf die allgemeinen Wertvorstellungen und Normen einer Gesellschaft oder Kultur, die bestimmen, was als richtig oder falsch angesehen wird. Ethik hingegen befasst sich mit der systematischen Reflexion über moralische Fragen und versucht, moralische Prinzipien und Regeln zu formulieren. Das Gewissen ist das individuelle innere Gefühl oder die Stimme, die uns sagt, was richtig oder falsch ist, basierend auf unseren moralischen Überzeugungen und ethischen Prinzipien. **
-
Was ist der Unterschied zwischen Moral, Ethik und Gewissen?
Moral bezieht sich auf die allgemeinen Prinzipien und Werte, die das Verhalten einer Person oder einer Gesellschaft leiten. Ethik hingegen beschäftigt sich mit der philosophischen Untersuchung von moralischen Handlungen und Entscheidungen. Das Gewissen hingegen ist das innere Gefühl oder die Stimme, die uns sagt, was richtig oder falsch ist, basierend auf unseren moralischen und ethischen Überzeugungen. **
Ähnliche Suchbegriffe für Steuerrecht
-
Einfache-Entscheidung-Cordhose - 46Statt entweder oder. Warum für das Eine entscheiden, wenn man beides haben kann: Feiner und breiter Cord machen jetzt gemeinsame Sache und sorgen, typisch Velcorex, für einen absolut untypischen Look. Eigenwillig-Unentschieden auch der Schnitt: Hier mixen sich die Nonchalance der Chino mit coolen Elementen einer klassischen Five-Pocket-Jeans. Mit frischem Farbton und nahezu endlosen Kombinationsmöglichkeiten, womit wir wieder bei einfachen Entscheidungen wären.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Fetzer, Thomas: Einführung in das SteuerrechtEinführung in das Steuerrecht , Die Neuauflage: Wegen der ebenso vollständigen wie knappen Darstellung und des bewussten Verzichts auf eine lehrbuchartige Vertiefung dient der Grundriss vorwiegend Studenten der Rechts- und der Wirtschaftswissenschaften als Einstiegslektüre im akademischen Unterricht. Er vermittelt dabei das obligatorische Basiswissen des gesamten deutschen Steuerrechts. , Zusatzbeleuchtung > Beleuchtung , Auflage: 5., völlig neu bearbeitete Auflage 2019, Erscheinungsjahr: 20190410, Produktform: Kartoniert, Titel der Reihe: Müller C. F. Start##~Start ins Rechtsgebiet##, Autoren: Fetzer, Thomas, Auflage: 19005, Auflage/Ausgabe: 5., völlig neu bearbeitete Auflage 2019, Seitenzahl/Blattzahl: 154, Keyword: Grundriss; Steuerentlastungsgesetz 1999/2000/2002; Steuersenkungsgesetz, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XII, Seitenanzahl: 153, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Müller C.F., Verlag: Müller C.F., Verlag: C.F. Müller, Länge: 239, Breite: 167, Höhe: 13, Gewicht: 287, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: A2167226, Vorgänger EAN: 9783811435155 9783825221898 9783822609866, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einfache-Entscheidung-Cordhose - 48Statt entweder oder. Warum für das Eine entscheiden, wenn man beides haben kann: Feiner und breiter Cord machen jetzt gemeinsame Sache und sorgen, typisch Velcorex, für einen absolut untypischen Look. Eigenwillig-Unentschieden auch der Schnitt: Hier mixen sich die Nonchalance der Chino mit coolen Elementen einer klassischen Five-Pocket-Jeans. Mit frischem Farbton und nahezu endlosen Kombinationsmöglichkeiten, womit wir wieder bei einfachen Entscheidungen wären.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.